


I carichi di lavoro legati all’AI spingono la potenza richiesta dai sistemi oltre i livelli tradizionali e mettono sotto pressione tutta l’infrastruttura dei data center (chip ovviamente compresi), imponendone di fatto la riprogettazione.
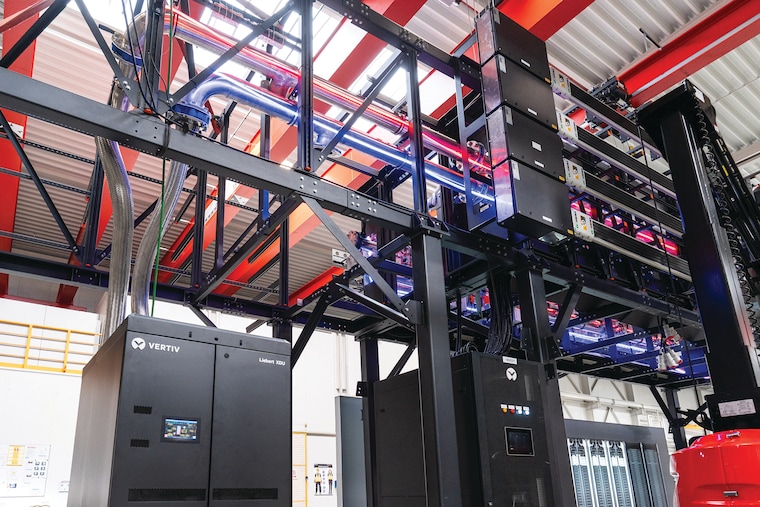
Frost & Sullivan ha identificato questa evoluzione in tre passaggi. Il primo è l’adeguamento delle server farm esistenti, con l’aggiunta di capacità AI dove la struttura lo consente. Il secondo è la costruzione di impianti modulari progettati appositamente per carichi ad alta densità e predisposizione per il raffreddamento a liquido. Il terzo è il “campus AI nativo”, in cui l’approvvigionamento energetico diventa parte del progetto in termini di generazione in sito, sistemi di accumulo e una gestione più dinamica del rapporto con la rete.
Gnanajothi definisce questa nuova fase “industrializzazione del data center”, sottolineando come la priorità sia oggi quella di spostare parte del lavoro di costruzione dai cantieri tradizionali a processi di produzione ripetibili e standardizzati, perché la velocità con cui si porta capacità di calcolo sul mercato è essenziale.
Modulare i consumi e dialogare con la rete
«Per questo – aggiunge l’esperto – si stanno diffondendo approcci modulari, prefabbricati e integrati in fabbrica, sia per le infrastrutture elettriche sia per quelle meccaniche, e cresce il peso dei sistemi di monitoraggio e di manutenzione predittiva chiamati a coordinare impianti sempre più complessi». La scalabilità dei data center AI, insomma, passa attraverso la realizzazione di infrastrutture capaci, almeno in prospettiva, di modulare i consumi e di dialogare con la rete, intrecciando in modo intelligente potenza computazionale, energia e tempi di realizzazione.
La rete elettrica, il collo di bottiglia europeo
Se l’evoluzione descritta da Frost & Sullivan è strettamente correlata alla disponibilità di elettricità, uno studio di Roland Berger ha calcolato come la capacità globale dei data center potrebbe quasi quadruplicare, passando dagli 88 GW del 2025 ai 341 GW stimati per il 2035. Il condizionale è d’obbligo perché le tempistiche per rendere operativi gli impianti costituiscono ancora un ostacolo, per lo meno in Europa, dove l’allaccio alla rete può richiedere fino a sette anni, contro gli uno-tre anni degli Stati Uniti. Un ritardo che aggiunge ulteriore incertezza agli investimenti, dovendo impegnare capitali su indicatori (domanda di calcolo e costi energetici in primis) che potrebbero non essere più in linea con il mercato al momento dell’entrata in funzione delle nuove strutture. La scommessa finanziaria, del resto, è già consistente: i cinque maggiori hyperscaler (ai quattro già citati si aggiunge Oracle) considerati nello studio prevedono investimenti complessivi per 755 miliardi di dollari entro la fine del 2026 e nel 2025 hanno emesso oltre 120 miliardi di debito, circa quattro volte la media storica indicata da Roland Berger. Per l’Europa, la sfida è quindi attrarre nuovi impianti e, insieme, accelerare reti e connessioni. Senza un adeguamento delle infrastrutture energetiche, il Vecchio Continente rischia di perdere terreno proprio mentre la domanda cresce e le stime al 2030, quando la quota dell’Europa sulla capacità globale dei data center potrebbe scendere al 10% (dall’attuale 13%), sono una sorta di campanello d’allarme da non sottovalutare.