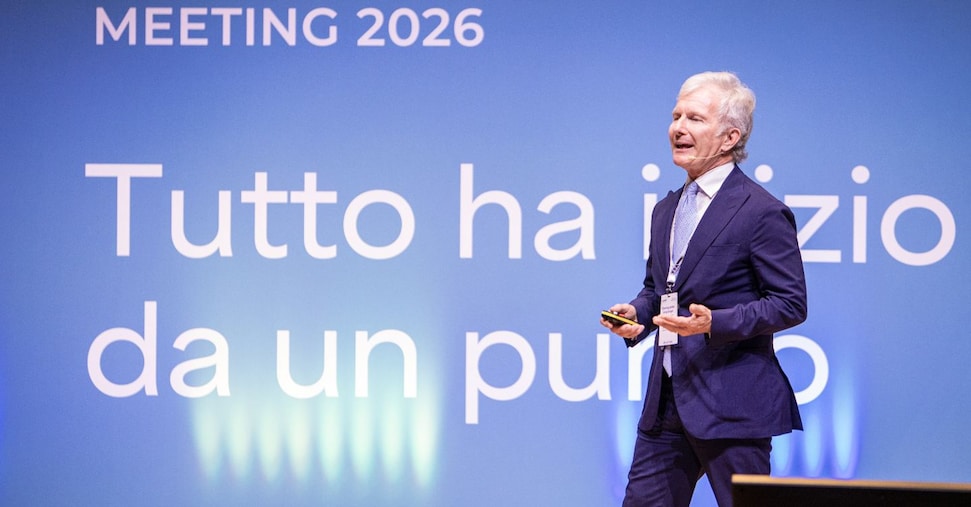


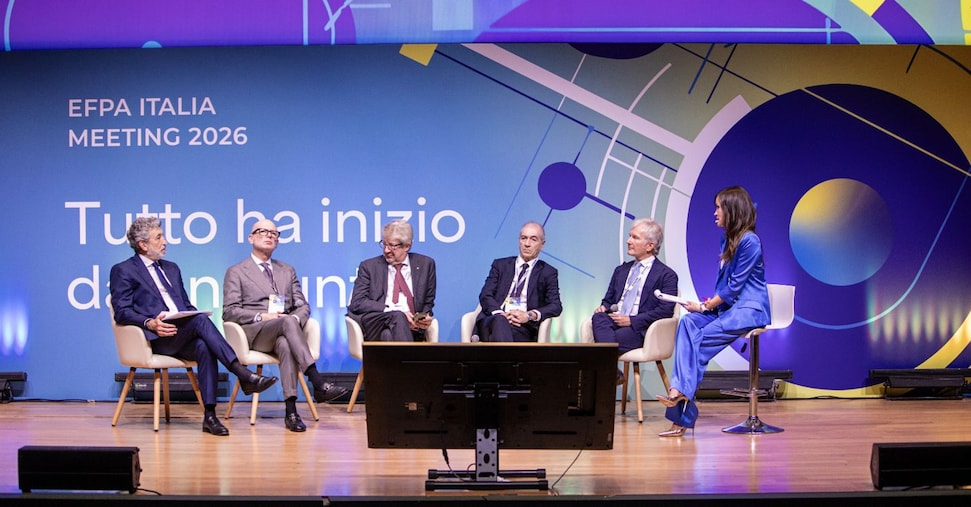
La pianificazione finanziaria in un mondo in cui la longevità diventa un fattore diffuso è importante, però «tutto ha inizio da un punto», come è stato illustrato nella prima giornata dell’Efpa Meeting 2026, che ha come titolo appunto «Planning better, living longer». Un punto evidenziato nella prima giornata riguarda anche la difficoltà dei consulenti di puntare sulla pianificazione quando l’ottica degli strumenti di regolazione europea del settore, sembra restare più nell’ottica dei prodotti che del portafoglio. Ma il punto di avvio della navigazione tracciata dai diversi interventi ma anche il suo approdo è il tema della fiducia, che il consulente umano può instaurare con il risparmiatore e che è insostituibile da qualsiasi algoritmo.
Cinque pilastri operativi
La relazione introduttiva del Presidente di Eppa Italia (ente di certificazione delle competenze dei consulenti finanziari), Fabrizio Quaglio, e la successiva tavola rotonda con i vertici delle principali istituzioni del settore offrono una panoramica organica e strategica sul futuro della consulenza finanziaria. Quaglio, al suo esordio come presidente ha delineato le linee guida della presidenza articolandole su “cinque pilastri operativi”. Come primo punto, Quaglio propone di considerare la certificazione Efpa come la vera e propria “laurea” sul campo del consulente finanziario, uno standard formativo rigoroso in grado di qualificare la professione. Il secondo pilastro punta a dimostrare empiricamente, tramite la ricerca scientifica, la differenza qualitativa e i maggiori risultati di tutela prodotti dai professionisti certificati rispetto a chi non possiede tali qualifiche.
Con il terzo punto, il presidente affronta la sfida dell’invecchiamento demografico — che vede l’Italia al secondo posto nel mondo dopo il Giappone —, evidenziando la necessità di definire standard deontologici dedicati alla tutela dei clienti più fragili e di promuovere un patto intergenerazionale in cui il consulente agisca da cerniera tra le generazioni. Il quarto obiettivo riguarda il potenziamento della comunicazione verso l’esterno, affinché i risparmiatori riconoscano appieno il valore e il significato delle certificazioni professionali. Infine, il quinto pilastro riguarda l’integrazione dell’intelligenza artificiale come strumento al servizio dell’operatività. Quaglio sottolinea che, sebbene l’AI consenta di reperire informazioni con immediatezza, è la competenza umana a consentire di formulare le giuste domande e di maneggiare i concetti con consapevolezza, confermando che la fiducia e la relazione personale restano un patrimonio insostituibile che nessuna macchina potrà mai replicare.
Un confronto a tutto campo
Questo quadro programmatico trova un immediato sviluppo nel dibattito della tavola rotonda, aperto dall’analisi dei dati della ricerca Finer. Dal confronto emerge che l’89% dei clienti affiancati da consulenti certificati mette al primo posto la sicurezza economica futura, rispetto al 77% registrato tra i clienti di professionisti non certificati, a testimonianza di come la preparazione tecnica orienti le scelte di risparmio a lungo termine. Intervenendo sul punto, Fabrizio Quaglio richiama l’attenzione sul profondo divario percettivo che caratterizza le giovani generazioni: il 63% della Generazione Z confida infatti di affrontare la terza età contando unicamente sulla pensione pubblica e sui sussidi statali. Di fronte a questa illusione di garanzia, Quaglio ribadisce come la competenza del consulente sia indispensabile per guidare i giovani verso una pianificazione patrimoniale consapevole su orizzonti di 10, 20, 30 o 40 anni.
L’urgenza di questa trasformazione culturale viene approfondita dall’analisi demografica di Marco Tofanelli, segretario generale di Assoreti, il quale evidenzia come il progressivo calo della popolazione in età lavorativa rispetto al numero crescente di over 67 rischi di compromettere la sostenibilità del welfare pubblico e la crescita del Pil. Tofanelli evidenzia i risultati raggiunti dalle reti di consulenza, il cui patrimonio gestito è quintuplicato nell’ultimo decennio passando da 250 a oltre 1.000 miliardi di euro. Tuttavia, rileva che le risorse destinate alla previdenza integrativa e ai fondi pensione — pur salite da 4 a circa 25 miliardi — rappresentano ancora soltanto il 13% del PIL italiano, a fronte di percentuali molto più alte nei contesti anglosassoni e nord-europei. Nel criticare le impostazioni della Retail Investment Strategy (Ris) e del concetto europeo di Value for Money, Tofanelli denuncia il rischio di ridurre il valore della consulenza al mero costo industriale del singolo prodotto, anziché valutarne l’efficacia e il valore all’interno di una pianificazione di portafoglio di lungo periodo rivolta al sostegno della previdenza e dell’economia reale.