
L’Italia evidenzia una radicata inclinazione verso la tutela del futuro economico: il 66% dei cittadini si definisce “formica”, dichiarando di preferire una rinuncia nel presente pur di garantirsi una maggiore sicurezza domani, a fronte del 34% di “cicale” orientate al consumo immediato. Questa propensione alla previdenza cresce in modo netto quando i risparmiatori sono affiancati da una guida professionale, raggiungendo l’85% tra i clienti dei consulenti finanziari e dei private banker, e toccando l’89% tra chi si avvale di professionisti con certificazione Efpa Italia (European Financial Planning Association). I consulenti finanziari e i certificati Efpa mostrano la maggiore capacità di indirizzare i clienti verso strumenti finanziari strutturati e continui, come i piani di accumulo (41%-45%) e la previdenza integrativa (17%), riducendo significativamente la quota di liquidità lasciata improduttiva sui conti correnti.
Il quadro generale cela tuttavia un marcato divario generazionale. Tra le coorti più giovani la quota di “cicale” raddoppia rispetto al passato, salendo al 39% nella Generazione Y e toccando il 47% nella Generazione Z, contro il 19% osservato tra i Boomer. A questa minore propensione al risparmio si unisce una diffusa e rischiosa fiducia nel sistema pubblico: il 63% dei giovani della Generazione Z confida ancora primariamente sulla pensione statale e sui sussidi per la propria vecchiaia. Inoltre, persino tra la quota di giovani virtuosi che si dichiarano sensibili al tema, soltanto un quarto riesce a tradurre questa preoccupazione in soluzioni concrete, sottoscrivendo piani di accumulo (24%) o avviando investimenti regolari (20%). Le differenze generazionali riguardano anche i tempi e le motivazioni dell’agire finanziario: i Boomer si sono attivati tardi, a un’età media di 56 anni, mentre i pochi giovani previdenti iniziano attorno ai 27 anni; allo stesso tempo, se l’obiettivo prioritario dei Boomer è mantenere lo stile di vita attuale (66%), per i più giovani la leva principale è rappresentata dalla possibilità di concedersi sfizi e passioni personali (37%-42%).
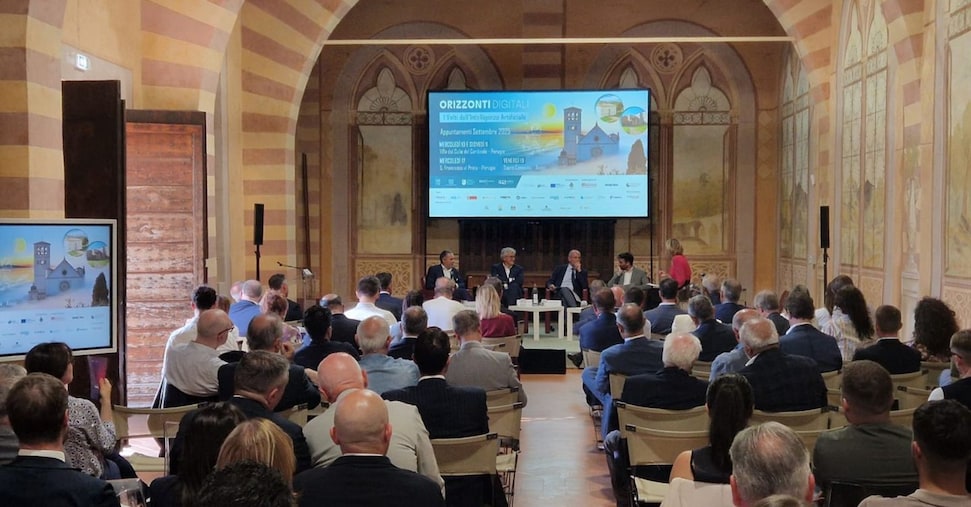
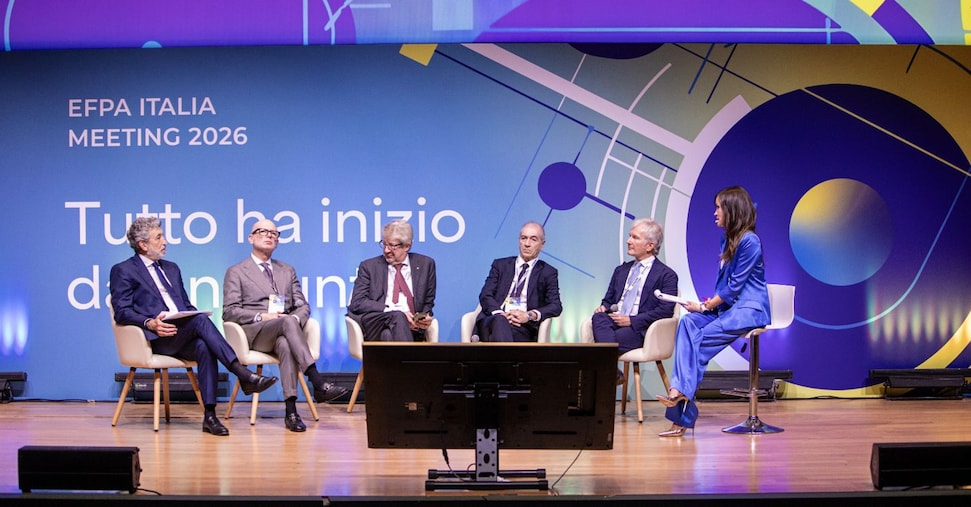
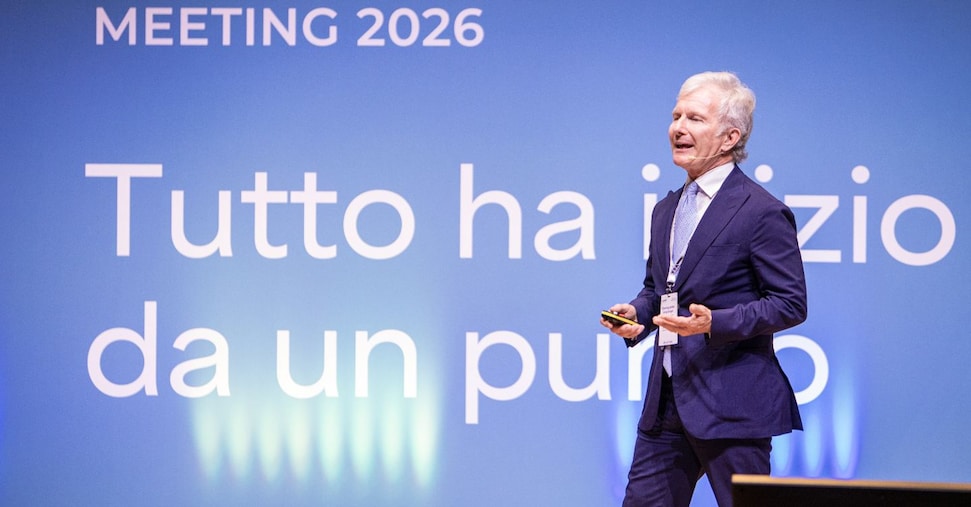
I dati provengono dalla ricerca intitolata “Planning better, living longer: italiani più cicale o formiche?”, condotta dall’istituto Finer Finance Explorer (condotta tra il 4 e il 17 settembre 2026 su un campione di 9.100 cittadini e 5.200 professionisti della gestione del risparmio). I risultati dell’indagine sono stati presentati in occasione della XVII edizione dell’Efpa Meeting (Firenze il 21 e 22 ottobre 2026), un appuntamento interamente dedicato all’impatto della longevità sulla pianificazione patrimoniale e previdenziale delle famiglie.
Nel commentare analiticamente i risultati emersi, Nicola Ronchetti, Ceo e fondatore di Finer, ha offerto alcune chiavi di lettura sul comportamento degli italiani. In merito alla generale propensione al risparmio, Ronchetti ha evidenziato che «è un dato positivo che a livello di popolazione italiana noi abbiamo il 66% di italiani che sono delle formiche… però attenzione che sono sensibili sul tema, non è detto che poi agiscano di conseguenza», sottolineando come «chi ha un professionista è più sensibilizzato su queste tematiche, molto più sensibilizzato». Analizzando la criticità della condizione giovanile e le debolezze del sistema previdenziale, Ronchetti ha richiamato l’attenzione sul fatto che «la percentuale di cicale è maggiore tra i giovani… E questo è preoccupante perché questi sono quelli che dovrebbero incominciare a risparmiare oggi perché mentre la nostra generazione dei boomer potrà contare quasi certamente comunque su una pensione, per le generazioni successive è molto difficile per l’implosione del welfare statale». Di fronte alla difficoltà delle nuove generazioni nel pianificare autonomamente a lungo termine, Ronchetti ha rimarcato la necessità di un’azione proattiva del settore, affermando che «è un mercato guidato dall’offerta: è altamente improbabile che un italiano, ancorché istruito, ancorché con tanti soldi, quando ha 25-30 anni possa pensare a se stesso a 65-70 anni… e deve essere l’offerta che si attiva». Ciò richiede anche un rinnovamento nelle strategie di comunicazione verso i ragazzi, poiché «se si vogliono sensibilizzare i più giovani, occorre sensibilizzarli con dei messaggi più positivi, meno allarmistici e terroristici… risparmi perché ti puoi concedere qualche sfizio in più, viaggi, passioni».
In conclusione, Nicola Ronchetti ha definito l’impegno dei consulenti e delle istituzioni finanziarie «una chiamata alle armi per quanto riguarda l’industria… una battaglia in cui tutti potrebbero uscire vincitori: esce vincitore lo Stato perché costruisci un welfare che evita di attingere dalle finanze pubbliche disastrate, esce vincitore il cliente perché gli garantisci un’anzianità più sana, ed esce vincitrice l’industria perché trasforma la liquidità sui conti correnti in piani di accumulo e previdenza integrativa».