
Stati Uniti si confermano uno dei mercati di riferimento per dimensioni e possibilità di crescita, mentre l’area Emea richiede strategie sempre più attente alle specificità locali. Parallelamente, Cina e Medio Oriente si stanno affermando come nuovi centri di innovazione, creatività e influenza culturale. Dai CosmoTalks di Cosmoprof Worldwide Bologna 2026 emerge un’industria multipolare, nella quale trend, prodotti e modelli di business si muovono ormai in molteplici direzioni con una geografia internazionale del settore che sta attraversando una profonda trasformazione.
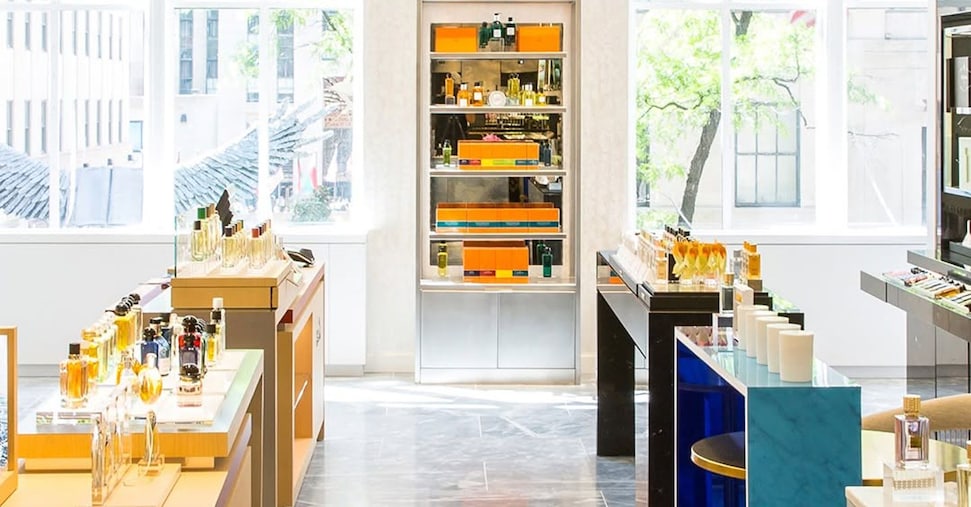
Secondo un’analisi di Circana il settore beauty vale oltre 200 miliardi di dollari con gli Usa che rappresentano circa il 50-60% delle vendite, mentre l’Europa rappresenta circa il 20-25%. La resilienza del mercato statunitense è sostenuta da una composizione relativamente equilibrata tra make-up, skincare e fragranze, che consente alla crescita di una categoria di compensare eventuali rallentamenti temporanei delle altre. L’hair care, pur avendo dimensioni più contenute in termini assoluti, è emerso come uno dei comparti più dinamici. Anche la struttura distributiva costituisce un elemento di forza. Il mass market mantiene un ruolo dominante, affiancato da e-commerce, retailer specializzati nel beauty e social commerce. La crescita del digitale non ha tuttavia ridotto l’importanza dei punti vendita fisici: circa il 65% degli acquisti beauty negli Stati Uniti avviene ancora in negozio, rispetto al 35% effettuato online. Per make-up e fragranze, la quota del retail fisico supera il 75%, a conferma della persistente rilevanza della prova del prodotto, dell’esperienza sensoriale e della consulenza.
La Generazione Z offre un’indicazione particolarmente significativa. Nonostante sia la generazione maggiormente connessa sul piano digitale, è più propensa di qualsiasi altra fascia d’età ad acquistare esclusivamente nei punti vendita fisici. Rapidità e comodità rimangono importanti, ma lo sono altrettanto l’interazione sociale, la possibilità di sperimentare e il contatto diretto con i prodotti.
Se gli Stati Uniti rappresentano la scala, l’area Emea mette in evidenza la complessità dell’adattamento. Europa, Medio Oriente e Africa riuniscono contesti economici, demografici e culturali che non possono essere affrontati attraverso un’unica strategia. Secondo i dati NielsenIQ soltanto il 17% dei consumatori della regione dichiara di poter spendere liberamente. La percezione del valore sta quindi diventando un fattore determinante nelle decisioni di acquisto. Ciò non significa necessariamente ricercare il prezzo più basso: i segmenti premium e luxury continuano a offrire opportunità, purché i benefici, gli ingredienti, le performance e le motivazioni alla base del posizionamento di un prodotto siano comunicati con chiarezza.
I consumatori sono inoltre sempre più informati e valutano i prodotti in base all’efficacia e alla capacità di rispondere a un’esigenza specifica, senza affidarsi esclusivamente alla notorietà del brand. Le differenze più rilevanti riguardano la struttura generazionale dei singoli mercati. In Italia, i baby boomer rappresentano attualmente la fascia che spende maggiormente nel beauty, mentre la Generazione X dovrebbe assumere il primato nel corso del prossimo decennio. In Egitto, la Generazione Z costituisce il pubblico con il maggiore potenziale, mentre in Arabia Saudita e negli Emirati Arabi Uniti la domanda è sostenuta principalmente dai millennial.