

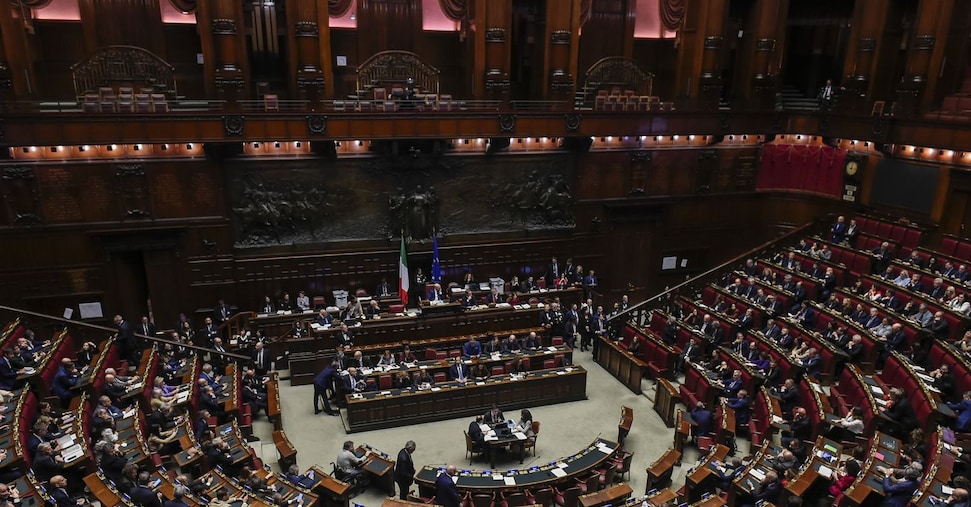
Fisco, pensioni, scuola e sanità: il dibattito sui ritocchi alla manovra entra sempre più nel vivo. Ma non ci sarà una prateria per la fantasia dei parlamentari. Modifiche sempre coperte. No a norme di delega legislativa, di carattere ordinamentale. Ma stop anche agli interventi localistici o microsettoriali. Strada sbarrata a tutti i ritocchi che vadano a impattare sul livello del ricorso massimo al mercato finanziario e del saldo netto da finanziare in termini di competenza e di cassa. La Camera sintetizza in un vademecum di 34 pagine le regole d’oro per i deputati per la presentazione degli emendamenti al Ddl di Bilancio 2027.
Le tappe in Parlamento
Un prontuario che arriva proprio a ridosso della scadenza della presentazione degli emendamenti, fissata alle 18 di martedì 17 novembre. In un calendario che tra ammissibilità e successivi ricorsi porterà dritti alla tappa chiave del 26 novembre, quando entro le ore 14 i gruppi parlamentari dovranno indicare i «segnalati», ossia le modifiche che davvero vogliono portare al traguardo, Mef permettendo. Un termine che dilata di molto l’esame del disegno di legge e che, calendario alla mano con il Natale di mezzo, potrebbe consentire ai deputati di restituire pan per focaccia ai senatori, quando lo scorso anno furono obbligati, per il prolungarsi dell’esame al Palazzo Madama, a varcare il portone di Montecitorio subito dopo Natale per ratificare la legge di Bilancio 2026 a poche ore da San Silverstro.
La strada sbarrata
Il servizio commissioni della Camera ricorda quali sono le regole generali che possono portare a incappare nell’inammissibilità degli emendamenti alla legge di Bilancio. Le modifiche, infatti, non devono riferirsi a materie estranee all’oggetto della legge di Bilancio e non devono contrastare con i criteri di compensatività imposti dal rispetto della disciplina contabile e dei saldi di finanza pubblica definiti in coerenza con le risoluzioni approvate dalle Camere sul documento programmatico di finanza pubblica (Dpfp) 2026.
Le due parti della manovra
C’è poi un altro aspetto da considerare per calibrare la portata e le modalità di scrittura degli emendamenti. Il Ddl di Bilancio è strutturato in due sezioni. Nella prima sono riportate le disposizioni in materia di entrata e di spesa aventi ad oggetto misure quantitative funzionali a realizzare gli obiettivi di finanza pubblica. Nella seconda sono indicate le previsioni di entrata e di spesa, espresse in termini di competenza e di cassa, formate sulla base della legislazione vigente, apportando a tali previsioni le variazioni derivanti dalle disposizioni della prima sezione, alle quali è assicurata autonoma evidenza contabile.
Il vademecum per la stesura
Da queste premesse derivano le istruzioni per l’uso per gli emendamenti con tanto di fac-simile su come redigerli a seconda che riguardino la prima parte, la seconda o intervengano contemporaneamente su prima e seconda.