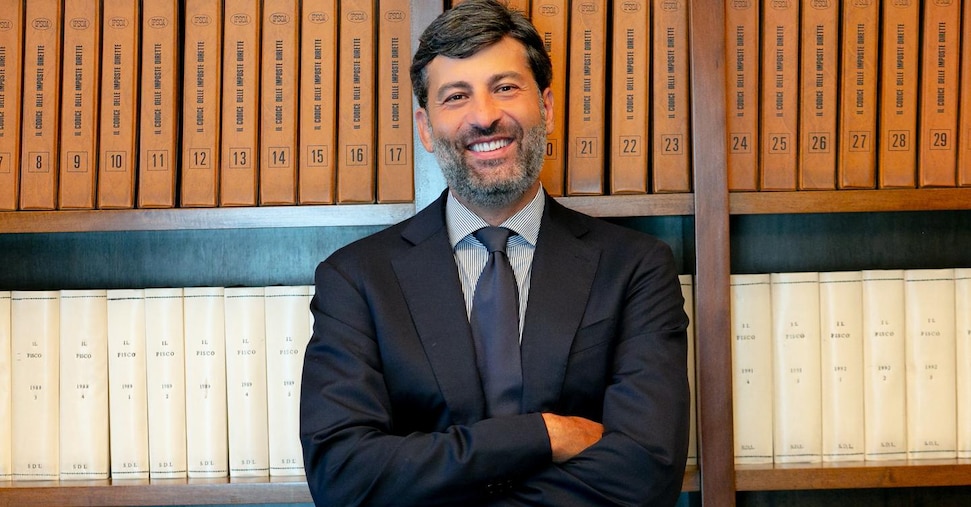

L’inflazione e l’incertezza sui tassi spingono a rivedere le scelte di portafoglio. Il mercato guarda alla capacità delle aziende di remunerare il capitale, oltre che alla crescita degli utili. Per Carlo De Luca, responsabile investimenti di Gamma Capital Markets, questa rotazione può favorire i titoli value e l’Europa, pur mantenendo gli Usa al centro dell’allocazione. Nel breve e medio periodo le preferenze vanno ai settori difensivi, con Bayer e Coca-Cola tra le scelte. Sulla tecnologia resta una fiducia di lungo periodo, accompagnata da una maggiore selezione.
L’inflazione torna a salire e rende più incerto il percorso dei tassi. Quanto pesa sulle prospettive delle Borse?
In questo momento il petrolio è chiaramente la componente dell’inflazione più pericolosa e sta ritracciando dai massimi nella speranza che non ci sia un’escalation geopolitica. Al netto di ciò e dovendo fare i conti con il rialzo dei costi logistici legati al fatto che lo stretto di Hormuz rimane impraticabile, riteniamo che le aspettative di una politica monetaria più restrittiva andranno ad incidere negativamente sia sulla parte azionaria che obbligazionaria del portafoglio nei prossimi 12 mesi.
Che cosa cambia dopo le elezioni di metà mandato negli Usa? Quali settori possono beneficiarne?
La novità più evidente è che alla rotazione già in atto a favore di beni difensivi come farmaceutici e beni di prima necessità, si sono aggiunte le energie rinnovabili (su tutte, solare, idrogeno e uranio).Un altro settore che potrebbe beneficiare è quello bancario perché le politiche di stimolo che Trump avrebbe implementato si sarebbero riflesse in negativo sia nel portafoglio titoli dei clienti che delle banche stesse (un elemento che ora controbilancia notevolmente anche l’aumento del margine di interesse derivante dal rialzo dei tassi). Per i tecnologici occorre distinguere chi potrebbe continuare a fare bene (gli hyperscaler che hanno già costruito i loro datacenter) da coloro che, fornendo l’equipaggiamento per la realizzazione dei centri di calcolo, si accollano ora il rischio di vedersi negate le autorizzazioni a costruirne di nuovi.
Tra tensioni geopolitiche e rincari, quali imprese possono difendere i margini?
In questo momento più che fare un’analisi su come le aziende si garantiscono margini in crescita, cerchiamo di non perdere di vista il cambio di paradigma, che già si è manifestato da qualche mese: il mercato non guarda più solo alla crescita degli utili ma anche a come viene investito il capitale e in quanti anni si ripaga l’investimento. Di conseguenza, stiamo considerando più l’aspetto value che di crescita delle aziende. Lo riteniamo un cambio di strategia coraggioso che possa essere salutare anche per il settore tecnologico. Del resto, una rotazione nei confronti dei settori rimasti più indietro eviterebbe una correzione significativa dei listini che arrivano ormai da due anni di forte concentrazione di performance realizzate su pochi titoli.
Nell’ambito dell’intelligenza artificiale, come distingue le società capaci di trasformare gli investimenti in profitti?
Dipende dalla solidità della società. Chi spende e brucia meno cassa, ha già costruito i data center, è meno indebitato e può vendere nuovi servizi ai clienti già in portafoglio è in una posizione privilegiata.