


La sua comparsa in manovra ha sparso parecchio sale sulla ferita dei rapporti fra banche e governo. Ma lo spalmacrediti del Superbonus, che allunga in 10 anni l’utilizzo degli sconti fiscali nati nel 2023 e fin qui utilizzabili nel 2027, potrebbe cadere dal testo finale della legge di bilancio.
Tra politica e conti
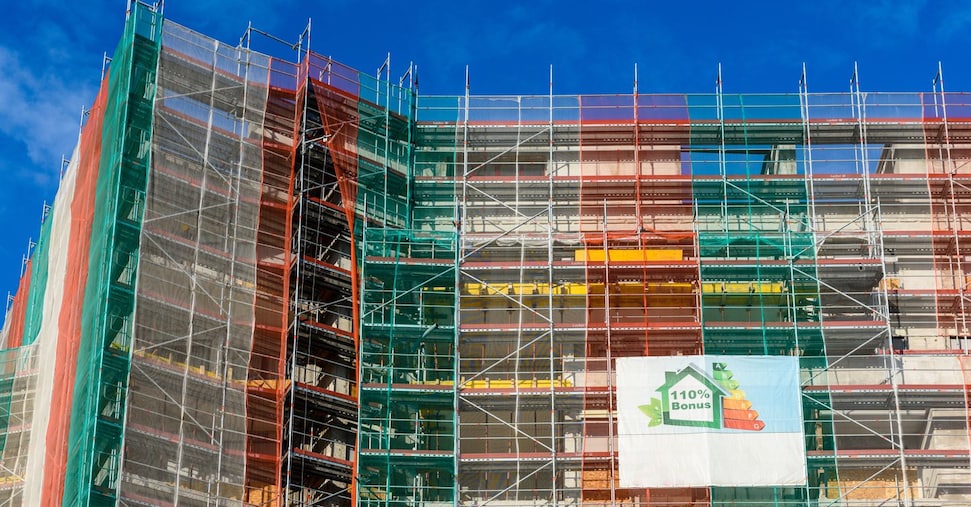
I lavori sono in corso, e l’opzione è sul tavolo. Fin dall’inizio, in realtà, la genesi della norma è stata politica prima che finanziaria. La superestensione del calendario dei crediti non incide direttamente sul deficit, che il 110% ha già generato in abbondanza negli anni passati. L’effetto è sulla cassa: perché per onorare integralmente gli sconti fiscali del prossimo anno bisognerebbe mettere mano a quasi 21 miliardi di euro, da trovare con l’emissione di titoli di Stato. Lo spalmacrediti rateizza la cifra in 10 anni, trasferendo il peso di cassa dallo Stato ai privati che hanno diritto allo sconto.
Si tratta prima di tutto delle banche, che assorbono il 70% del Superbonus residuo: ma l’altro 30% è in mano a imprese e professionisti, che infatti si sono ribellati sulla stessa linea degli istituti di credito. Le cronache sono state dominate dall’accusa lanciata dall’ad di Intesa Carlo Messina, che ha bollato come «norma sudamericana» la diluizione decennale dei crediti; giudicata però come «inaccettabile» anche dal presidente di Confindustria Emanuele Orsini. Per i commercialisti, la mossa «compromette la certezza del diritto».
Le opzioni del Governo
Stando alle certezze, per ora c’è il fatto che la norma cambierà. Ma sul tavolo che sta esaminando le diverse opzioni, si fa largo quella di uno stralcio integrale.
La carta potrebbe essere giocata dal Governo nei confronti con banche e imprese, che proseguono in questi giorni tra incontri ai vertici e contatti tra i tecnici. Tutto dipende dall’equilibrio che si vorrà trovare, soprattutto con il settore finanziario: in una partita in cui ciascuna delle parti sarebbe chiamata a “concedere” qualcosa per ricucire almeno in parte lo scontro.
Nell’ottica dei conti pubblici, la rinuncia allo spalmacrediti è tecnicamente la più facile, perché le altre misure che compongono il «contributo» chiesto anche quest’anno alle banche hanno un impatto più diretto e profondo sul deficit, cioè sul dato che conta.
L’impatto sui conti
Per lo spalmacrediti la situazione è diversa. Certo, dover emettere o meno oltre 18 miliardi di titoli di Stato non è un dettaglio, soprattutto in tempi di tassi di interesse elevati. Secondo i calcoli più aggiornati del Tesoro, il costo medio all’emissione dei titoli di Stato, cioè il tasso medio ponderato dei BTp di varia scadenze, è al 2,94%. Con un livello del genere, quindi, piazzare sul mercato 18,5 miliardi di BTp produce un costo da circa 550 milioni. Non sono pochi. Ma sono meno di quelli che sarebbero necessari per cancellare o rivedere altre misure nel filone bancario della manovra.
La questione, però, è anche politica. Perché il superdazio del 110% ha pesato sui margini di manovra di tutta la legislatura, come ha ricordato il ministro dell’Economia Giancarlo Giorgetti rivendicando di aver già onorato con piglio «asburgico» oltre 140 miliardi di debito pubblico.
La soluzione, quindi, potrebbe essere più limitata. E concentrare la propria attenzione sulle imprese non finanziarie titolari di crediti di importo non gigantesco, sotto una soglia che potrebbe essere fissata a 500mila euro. Per loro, lo spalmacrediti potrebbe essere non cancellato ma ridotto a cinque anni, come illustrato sul Sole 24 Ore del 19 novembre (in questo senso va anche un emendamento depositato da Forza Italia). Sembra invece perdere quota l’idea di colpire chi con i crediti da Superbonus ha speculato, trasformando un’agevolazione edilizia in uno strumento finanziario. La crescita esponenziale delle storture è arrivata da lì; ma il loro contrasto postumo solleva incognite tecniche complicate da risolvere.