
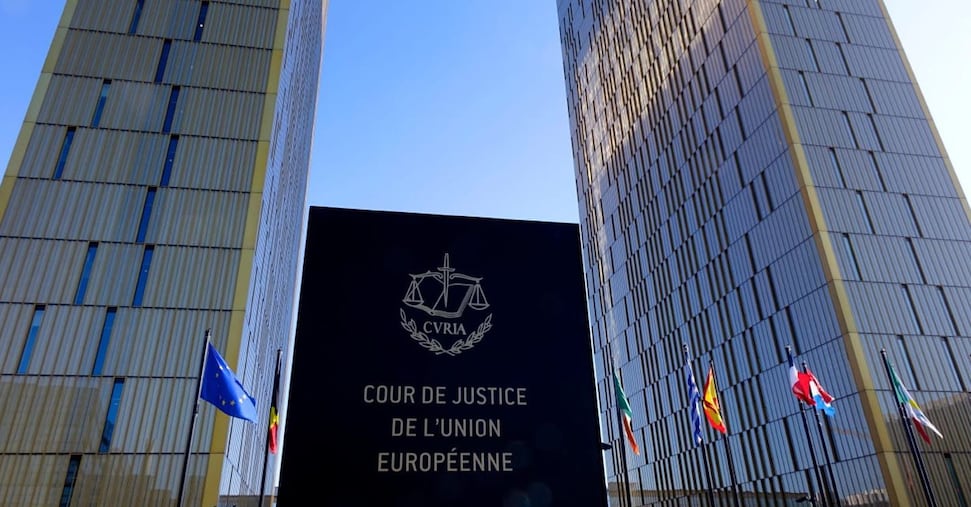
La Corte di Giustizia dell’Unione Europea, con la sentenza del 19 novembre 2026, Cause riunite C-239/25 e C-355/25, ha formalmente archiviato l’orientamento “forfettario” della storica sentenza Lexitor.
Nel 2019, la Corte aveva stabilito una regola molto precisa a tutela dei debitori: chiunque estingua anticipatamente un finanziamento ha diritto alla restituzione proporzionale di ogni singolo costo sostenuto, comprese le spese iniziali fisse e slegate dal tempo. L’obiettivo era impedire alle banche di eludere i rimborsi etichettando la maggior parte dei costi come spese di avvio pratica.
Con la pronuncia odierna, i giudici di Lussemburgo hanno ribaltato questa logica, sancendo che il diritto europeo non impedisce affatto alle normative nazionali di circoscrivere il rimborso alle sole spese che dipendono effettivamente dalla durata del contratto. Secondo la Corte, il timore di abusi o raggiri da parte degli intermediari non giustifica più un automatismo totale: se la legge impone alla banca obblighi informativi precontrattuali precisi e trasparenti, e il cliente è stato messo in condizione di capire fin dall’inizio quali voci fossero legate al tempo e quali no, i costi iniziali per attività già esaurite non devono essere restituiti.
Non solo: la Corte europea traccia una linea netta ed esplicita su due voci economiche, escludendole dal perimetro dei rimborsi a carico delle banche. La prima riguarda gli oneri erariali e tributari (cosa già prevista in Italia, si veda oltre), come le imposte che il cliente paga all’avvio del finanziamento e che l’istituto di credito versa direttamente allo Stato. Obbligare la banca a rimborsare di tasca propria somme che non ha mai intascato né trattenuto determinerebbe un ingiustificato arricchimento per il consumatore. La seconda eccezione riguarda i compensi per attività precontrattuali svolte da soggetti terzi, come periti o mediatori creditizi, purché tali spese corrispondano a servizi effettivi e non siano state imposte surrettiziamente dal finanziatore.
Questo nuovo principio europeo si inserisce tuttavia in un quadro normativo già evoluto rispetto al passato. Con il decreto legislativo 212/2025 – attuativo della nuova direttiva sul credito ai consumatori (CCD 2) – il nostro legislatore ha infatti riscritto l’articolo 125-sexies del Testo Unico Bancario, blindando per legge proprio l’orientamento della sentenza Lexitor. La norma nazionale stabilisce ora espressamente che la riduzione proporzionale include anche i costi slegati dalla durata del finanziamento e le spese addebitate per le prestazioni di intermediari terzi, lasciando fuori dal rimborso unicamente le imposte e le spese pagate direttamente a terzi senza vincolo di durata.