
L’inquadramento della missione dell’Ocf e della professione ha trovato una solida consacrazione nella cornice costituzionale richiamata da Antonella Sciarrone Alibrandi, giudice della Corte Costituzionale. La sua analisi si è concentrata sulla portata visionaria dell’articolo 47 della Carta fondamentale, che affida alla “Repubblica” — e non solo allo Stato centrale, aprendo così la strada alle autorità indipendenti e a corpi intermedi specializzati come l’Ocf — il compito di tutelare e incoraggiare il risparmio in tutte le sue forme. Sciarrone Alibrandi ha posto l’accento sul principio di sussidiarietà, che giustifica pienamente una vigilanza di prossimità alle dinamiche della professione, e sul verbo costituzionale “incoraggiare”, che precede e rende possibile la tutela stessa: favorire la canalizzazione delle risorse verso l’economia reale e l’accesso agli investimenti rappresenta un imperativo che supera i confini domestici, trovando riscontro anche nella partecipazione dell’Ocf ai consessi internazionali e ai gruppi di lavoro Iosco.
Marco Osnato, presidente della commissione Finanze della Camera dei Deputati, ha evidenziato il paradosso di un Paese caratterizzato da un’elevatissima ricchezza finanziaria privata — pari a circa 6.000 miliardi di euro — in cui tuttavia oltre 1.500 miliardi rimangono immobilizzati in liquidità su conti correnti infruttiferi e appena il 3% risulta investito in azioni quotate, a fronte di medie ben più elevate nei mercati esteri. Di fronte a un debito pubblico che fatica a sostenere da solo la crescita e alle sfide poste dalla riglobalizzazione e dalle tensioni geopolitiche, il consulente finanziario assume la funzione essenziale di ponte per orientare i capitali verso le piccole e medie imprese, che costituiscono oltre il 94% del tessuto imprenditoriale italiano.
Il vice ministro dell’Economia, Maurizio Leo, ha illustrato l’evoluzione e le prospettive della fiscalità sui redditi finanziari. Ripercorrendo la storia dei regimi impositivi dagli anni Ottanta fino alla riforma del 1997 che introdusse per il risparmio gestito la tassazione sul maturato, rivelatasi distorsiva nei momenti di flessione dei mercati poiché colpiva proventi puramente figurativi. Leo ha anche delineato la direttrice della legge delega fiscale (Legge 111/2023). L’obiettivo programmatico è superare l’artificiosa separazione tra redditi di capitale e redditi diversi per confluire in un’unica categoria di redditi finanziari, riallineando l’imposizione al momento dell’effettivo realizzo in ossequio al principio costituzionale della capacità contributiva sancito dall’articolo 53. Nonostante i vincoli di bilancio attuali, il vice ministro ha confermato la volontà di proseguire questo riordino attraverso i decreti correttivi attuabili fino ad agosto 2028, sanando le attuali asimmetrie del sistema.
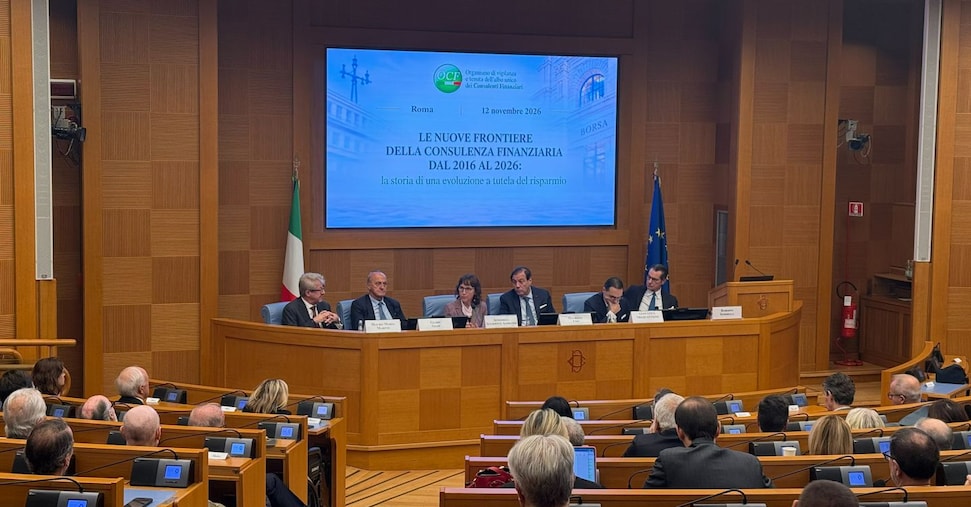
La portata della recente legge Capitali e la riscrittura del Testo Unico della Finanza sono state approfondite da Renato Loiero, consigliere per le politiche di bilancio del Presidente del Consiglio dei Ministri, che ha sintetizzato il decennio dell’Ocf attorno a tre risultati chiave: la certezza garantita da un Albo pubblico verificabile, l’efficacia di una vigilanza preventiva e basata sul rischio — testimoniata dal numero fisiologico di appena 15 sospensioni cautelari su oltre 55.000 iscritti nel 2025 — e la qualificazione della categoria attraverso le prove valutative e l’apertura all’innovazione. Loiero ha sottolineato come la riforma del mercato dei capitali e la revisione del sistema sanzionatorio introdotta dal decreto legislativo 128 puntino a valorizzare la correzione tempestiva degli errori e la focalizzazione sulle violazioni realmente lesive per gli investitori. Richiamando l’articolo 47 della Costituzione, Loiero ha evidenziato una suggestiva corrispondenza: se le riforme legislative recenti operano prevalentemente sul versante dell’incoraggiare l’accesso al mercato, il consulente finanziario costituisce il presidio indispensabile del secondo verbo, il tutelare, garantendo che una maggiore apertura non si traduca in una pericolosa esposizione ai rischi.
L’analisi delle trasformazioni in atto nell’industria del risparmio è stata sviluppata da Gian Luca Trequattrini, vice direttore generale della Banca d’Italia, attraverso una dettagliata disamina della distribuzione dei prodotti finanziari. In un mercato che vede le masse dei fondi aperti superare i 1.300 miliardi di euro e il portafoglio delle reti di consulenza valicare i 1.000 miliardi, la digitalizzazione ha abbattuto i costi e moltiplicato i canali di accesso, favorendo la diffusione di piattaforme online, piani di accumulo in Etf e modelli operati da neobroker privi di consulenza. Trequattrini ha illustrato la progressiva penetrazione dei robo-advisor e dei sistemi di supporto automatizzato alle reti (robo-for-advisor), evidenziando tuttavia un marcato dualismo tra operatori altamente tecnologici e intermediari tradizionali ancora ancorati a modelli relazionali convenzionali. Sul piano della stabilità, sono stati posti in luce rischi sia micro sia sistemici, quali la possibile convergenza algoritmica — che in fasi di stress di mercato può scatenare vendite simultanee e destabilizzanti —, la concentrazione tecnologica regolata dalla disciplina Dora e le incognite legate alla finanza decentralizzata e alla tokenizzazione su registri distribuiti. In tale contesto, l’etica e l’integrità professionale del consulente restano insostituibili: l’algoritmo deve rimanere uno strumento di supporto, poiché la fiducia del risparmiatore si rivolge alla persona e alla responsabilità della raccomandazione, non a una scatola nera tecnologica.