
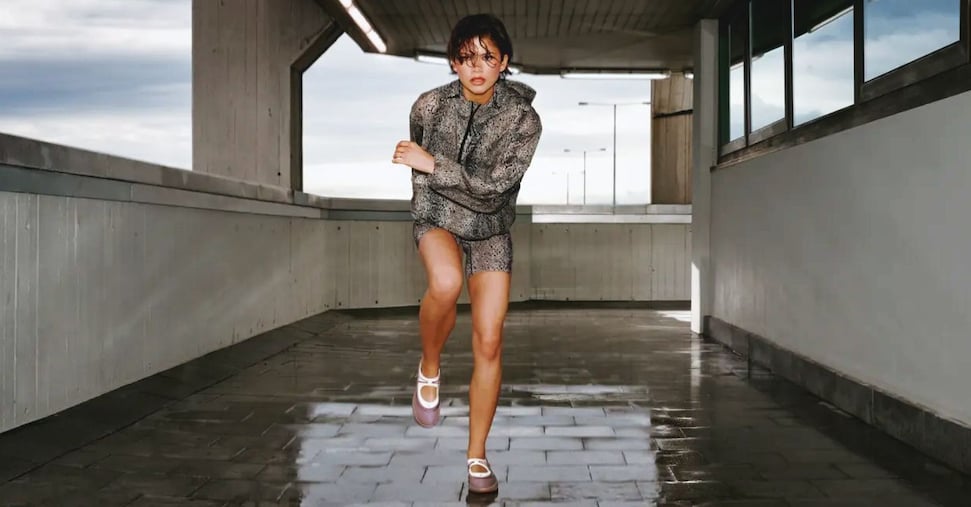
Sembrava una missione impossibile, almeno per chi pensava che il regno di Nike fosse inattaccabile. Ma il cinema ci ha insegnato che anche le sfide più ardue possono riuscire. Così a Praga, tra inseguimenti mozzafiato e fughe sui tetti, l’attrice statunitense classe 1996 Zendaya, vincitrice di due Emmy Awards e icona della generazione Z, si trasforma nell’eroina di un film d’azione. Corre, combatte, sfida il vuoto. Sembra Hollywood, invece è la nuova campagna del marchio svizzero On, il challenger brand che sta conquistando lo spazio occupato per decenni dal gigante dello Swoosh. Ma la missione più ambiziosa si combatte fuori dallo schermo: trasformare un marchio emergente in icona culturale dello sport. Il cortometraggio, firmato dal collettivo argentino Pantera e lanciato pochi giorni fa, accompagna una nuova collezione che porta le scarpe tecniche dentro l’immaginario della moda e del cinema. La sceneggiatura commerciale è altrettanto sorprendente: nei primi sei mesi dell’anno On ha raggiunto 1,68 miliardi di franchi svizzeri di ricavi, crescendo del 24% a cambi costanti. Partita dal mondo del running, sta trasformando scarpe tecniche in oggetti di culto, conquistando nuovi pubblici e ridefinendo l’estetica dello sport. Non ha la storia di Nike, né la sua potenza distributiva, ma intercetta nuove sensibilità che cambiano e comunità che cercano nuovi simboli in cui riconoscersi.
Fare le scarpe ai grandi
Vita dura per i giganti. Perché ora è più difficile conservare il proprio trono quando ci si è seduti da decenni. I numeri raccontano una nuova geografia del desiderio nella quale i colossi rischiano di perdere centralità. D’altronde lo scorso anno la quota di Nike nel mercato mondiale delle calzature sportive è scesa di tre punti percentuali, attestandosi al 22,9%, dopo tre anni consecutivi di arretramento. Quando tutti conoscono un marchio, non è detto che tutti continuino a volerlo. Mentre On immagina nuove galassie, Nike scopre che anche sulla Terra le posizioni di rendita possono vacillare. “Quando i brand perdono la magia”, ha titolato poche settimane fa il Financial Times, segnalando l’allarme rosso ai piani alti dei colossi mondiali per la crisi della rilevanza. «C’è in atto una crescente difficoltà dei grandi marchi storici davanti a private label, nuovi competitor, consumatori più sensibili al prezzo e media sempre più frammentati. Ma come può uno dei brand più cool della storia diventare quasi ordinario? La fama accumulata può diventare nemica della distintività», scrive Gregory Meyer sul FT. Guai a sentirsi arrivati perché nel marketing contemporaneo le posizioni di rendita sono più fragili e la ruota gira più velocemente di quanto si possa immaginare. Così i giganti di ieri non sono necessariamente i vincitori di domani. E quelli che sembravano piccoli concorrenti di nicchia possono diventare protagonisti capaci di riscrivere le gerarchie di interi mercati. La stessa rivoluzione si consuma tra gli scaffali dei supermercati. Kraft Heinz e General Mills, protagonisti indiscussi dell’alimentazione americana, si confrontano con consumatori che fanno crescere le marche dei distributori, nuovi concorrenti specializzati come alternative credibili.
A caccia di rilevanza
È la crisi della rilevanza culturale. Lo evidenzia la ricerca “In goods we trust” di Caliber, che evidenzia come i colossi conservino la fiducia dei consumatori, ma stiano rischiando di perdere rilevanza nella loro vita quotidiana. Lo studio prende in esame 8 mercati internazionali con quasi cinquantamila valutazioni. «A restare indietro è la rilevanza, ossia la sensazione che un’azienda conti davvero nella vita delle persone. Ed è una delle leve che pesano di più sulla fiducia. È un rischio commerciale, non solo d’immagine: l’88% di chi si fida molto di un’azienda ne comprerebbe i prodotti, contro il 15% di chi è neutrale. I grandi marchi non stanno perdendo credibilità, quanto piuttosto vicinanza. E proprio la vicinanza oggi si costruisce mercato per mercato, non con una campagna globale», afferma Alessandro Detto, Senior Vice President Regione MED di Caliber. Insomma, anche se si mantiene una propria forza commerciale, si erode progressivamente la capacità di rappresentare identità, aspirazioni e appartenenze culturali. Ma c’è di più. La geografia conta più della forza del marchio. Infatti la reputazione dei grandi brand cambia da un Paese all’altro. La stessa multinazionale può registrare fino a 27 punti di differenza tra mercati diversi: è il caso di Nestlé, che passa da 61 punti di fiducia in Germania a 88 in Brasile. La forza globale di un marchio deve quindi confrontarsi con sensibilità, aspettative e contesti culturali profondamente locali. «La fiducia non si eredita dal marchio globale, si guadagna localmente. Prossimità, origini riconoscibili e presenza quotidiana nella vita delle persone sono ciò che aziende nazionali e distribuzione hanno per natura e oggi sono un vantaggio competitivo misurabile», precisa Detto. Intanto in Italia i campioni nazionali conquistano più fiducia delle multinazionali: Mutti e Ferrero raggiungono 79 punti contro i 71 della media dei grandi gruppi globali. I dubbi sulla provenienza delle materie prime si associano a una perdita di 28 punti di fiducia. «Per i grandi gruppi multimarca vedo tre priorità. Primo, rendere visibile il legame sulla confezione, nella comunicazione e nei luoghi dove le persone incontrano davvero i prodotti. Secondo, presidiare la ricerca con l’intelligenza artificiale sapendo che l’AI racconta il prodotto e non chi lo fa. Terzo, mettere la firma dell’azienda dove i consumatori hanno più dubbi come le materie prime. E questo ponte va misurato mercato per mercato», conclude Detto. Se poi qualcosa non torna, funziona sempre l’acquisizione. Così quando la magia svanisce, si prova a comprarla. Come ha fatto PepsiCo, che ha acquisito Poppi, la bibita prebiotica diventata un fenomeno culturale. I giganti si gettano a capofitto sui piccoli per restare grandi. Ma acquistare un marchio è più facile che raccoglierne il fascino.